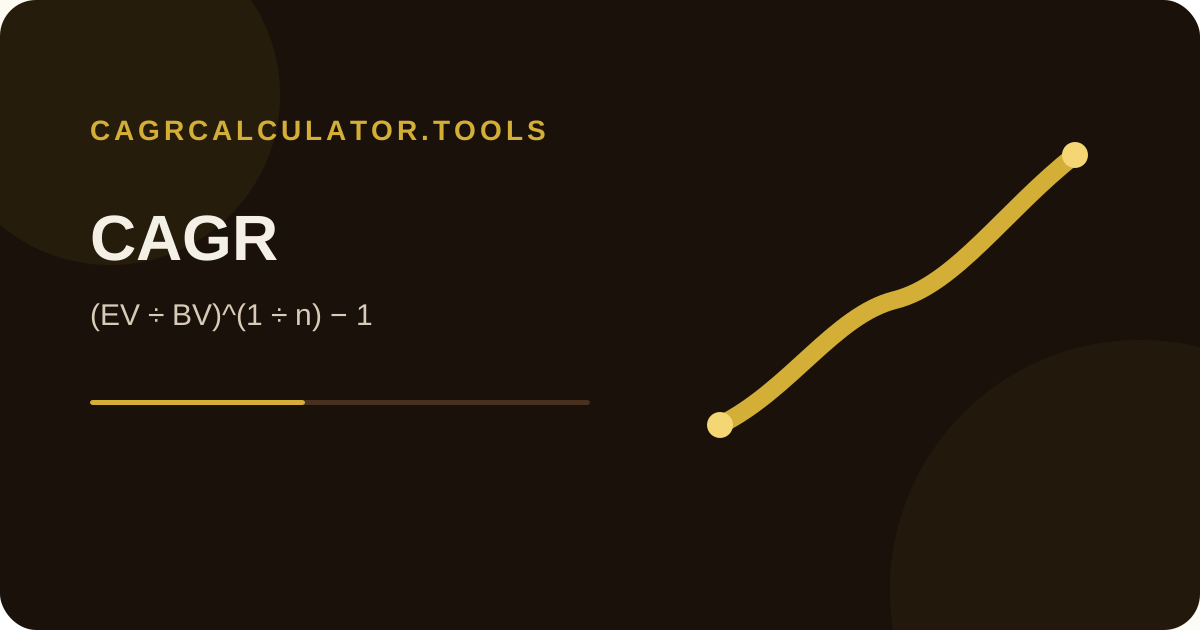
まず押さえるCAGRの式
私が手計算やスプレッドシートで確認するときは、式を一度『成長倍率』『期間』『年率』の3つに分けます。そうすると、単純な平均と取り違えにくくなります。
年数は“年の名前”ではなく経過期間で数える
ここは実際によく間違えます。2021年1月1日から2026年1月1日なら、2021・2022・2023・2024・2025・2026と6個の年ラベルがありますが、経過した成長期間は5年です。私は始点を0年目として置き、終点まで何回1年をまたいだかで確認します。
この違いは小さく見えても、CAGRの分母に入るので結果へ直接効きます。年次データの列数をそのまま年数にしないのが安全です。
| 開始 | 終了 | 使う期間 |
|---|---|---|
| 2021-01-01 | 2026-01-01 | 5年 |
| 2021年の値 | 2025年の値 | 4期間(年次点が5個なら間は4つ) |
例:10,000が4年で16,000になった場合
私はまず倍率を16,000 ÷ 10,000 = 1.6と出し、その1.6を4年で均した複利率を求めます。結果は約12.47%です。これは毎年実際に12.47%ずつ増えた、という記録ではありません。始点と終点をつなぐ一定の年率に置き換えた数字です。
月や日が混ざるとき
整数年で終わらないケースでは、期間の換算ルールを先に決めます。このサイトの通常入力では 年 + 月/12 + 日/365 を使い、実日付モードでは実際の日数を365で割る ACT/365 Fixed を使います。別の金融システムが別のデイカウント規約を使っているなら、結果が少し違う可能性があります。
値が減った場合もCAGRは計算できる
終了値が開始値より小さければ、CAGRはマイナスになります。例えば100が3年で75になった場合、CAGRは約-9.14%です。私はマイナス結果をエラー扱いせず、『一定率で縮小したと仮定した年率』として読みます。
この式を使わない方がいいケース
途中で入金や出金がある投資を、開始残高と終了残高だけでCAGRにすると、お金を追加した効果まで運用成績のように見えてしまいます。私ならそのケースではXIRRを検討します。CAGRは経路を隠すので、ボラティリティや最大下落も分かりません。
- 始点と終点だけを比較したい → CAGR
- 定期的なキャッシュフローがある → IRRを検討
- 実際の日付で不規則な入出金がある → XIRRを検討